
Comptes à terme DISTINGO : le meilleur taux proposé grimpe à 3,50% brut sur 3 ans
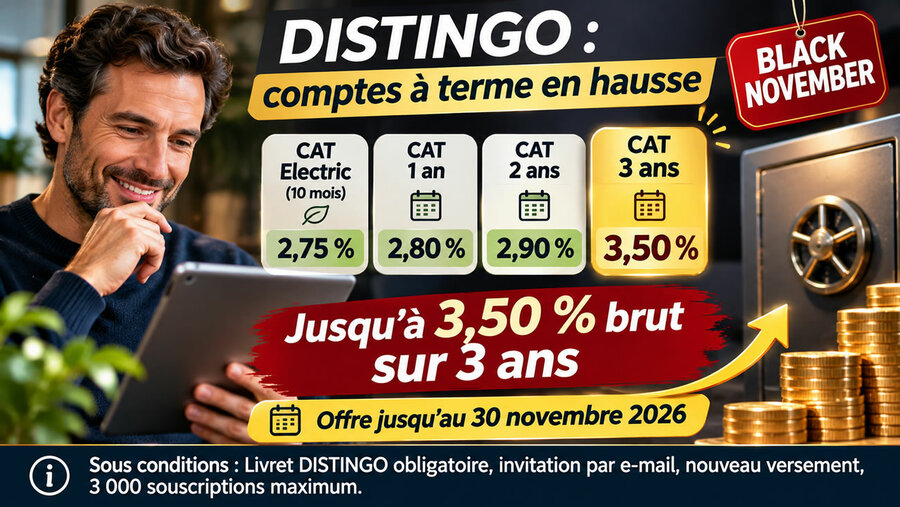
DISTINGO Bank frappe fort à l’approche du Black Friday ! Depuis le 13 novembre 2026, la banque spécialisée dans l’épargne revalorise l’ensemble de ses comptes à terme (CAT) DISTINGO. L’offre la plus attractive concerne le CAT 3 ans, dont le taux passe de 2,75 % à 3,50 % brut annuel, pour toute souscription effectuée jusqu’au 30 novembre 2026. Les CAT 1 an et 2 ans bénéficient également d’une hausse de 0,25 point. Une nouvelle offensive commerciale qui mérite l’attention des épargnants souhaitant sécuriser une rémunération sur plusieurs années, sans s’exposer aux fluctuations des marchés financiers.
DISTINGO Bank : tous les taux des comptes à terme augmentent au 13 novembre 2026
Après deux précédentes revalorisations en mai et en octobre, DISTINGO Bank annonce une troisième hausse de ses taux en seulement six mois. Les comptes à terme de 10 mois, 1 an et 2 ans gagnent chacun 0,25 point de rémunération annuelle. Le CAT 3 ans bénéficie quant à lui d’une augmentation exceptionnelle de 0,75 point, portant son taux à 3,50 % brut dans le cadre de l’opération commerciale « Black November ». Contrairement aux livrets bancaires dont les taux peuvent évoluer à tout moment, les comptes à terme permettent de fixer leur rémunération dès la souscription, pour toute la durée contractuelle du placement, sous réserve de conserver les fonds jusqu’à l’échéance prévue.
Nouvelle grille des taux des comptes à terme DISTINGO
| Compte à terme DISTINGO | Ancien taux brut | Nouveau taux brut | Hausse | Durée |
|---|---|---|---|---|
| CAT Electric | 2,50 % | 2,75 % | +0,25 point | 10 mois |
| CAT 1 an | 2,55 % | 2,80 % | +0,25 point | 12 mois |
| CAT 2 ans | 2,65 % | 2,90 % | +0,25 point | 24 mois |
| CAT 3 ans | 2,75 % | 3,50 % | +0,75 point | 36 mois |
Les taux indiqués sont des taux actuariels annuels bruts, avant prélèvements fiscaux et sociaux, applicables depuis le 13 novembre 2026 selon les conditions communiquées par DISTINGO Bank. Le taux de 3,50 % du CAT 3 ans est une offre promotionnelle accessible jusqu’au 30 novembre 2026 inclus. La rémunération applicable aux nouvelles souscriptions après cette date n’est pas précisée dans le communiqué.
Black November : 3,50 % brut sur 3 ans, une offre limitée au 30 novembre 2026
C’est évidemment le produit phare de cette nouvelle grille. Avec un taux actuariel annuel brut de 3,50 % sur trois ans, DISTINGO Bank propose aux épargnants de sécuriser leur rémunération jusqu’à l’échéance de leur compte à terme. Une fois le placement ouvert, une éventuelle baisse ultérieure des taux des nouveaux CAT ne modifie pas le taux contractuel du placement existant. Cette caractéristique constitue le principal avantage des comptes à terme dans un environnement de taux incertain. En revanche, si les taux du marché augmentent sensiblement après la souscription, l’épargnant ne bénéficie pas automatiquement de cette hausse. Il reste engagé sur la rémunération initialement fixée, sauf à procéder à une clôture anticipée, avec les conséquences prévues au contrat.
Combien rapportent 10 000 euros placés sur le CAT DISTINGO à 3,50 % ?
Un placement de 10 000 euros rémunéré à 3,50 % brut annuel pendant trois ans représente environ 1 087 euros d’intérêts bruts cumulés, dans l’hypothèse d’une capitalisation annuelle des intérêts au taux actuariel indiqué. Après application d’une fiscalité forfaitaire de 30 %, retenue ici uniquement comme hypothèse illustrative, le gain théorique serait de l’ordre de 761 euros. Ce calcul ne constitue pas une simulation contractuelle de DISTINGO Bank : le montant effectivement versé dépend des modalités de calcul et de versement des intérêts ainsi que de la fiscalité applicable à leur perception. Il permet néanmoins de mesurer l’intérêt d’un taux fixé pendant plusieurs années, notamment pour une épargne dont l’échéance est déjà connue.
CAT DISTINGO 3 ans : simulation des intérêts à 3,50 % brut
| Capital placé | Intérêts bruts théoriques sur 3 ans | Intérêts après prélèvement forfaitaire hypothétique de 30 % |
|---|---|---|
| 1 000 € | 108,72 € | 76,10 € |
| 5 000 € | 543,59 € | 380,51 € |
| 10 000 € | 1 087,18 € | 761,03 € |
| 25 000 € | 2 717,95 € | 1 902,57 € |
| 50 000 € | 5 435,90 € | 3 805,13 € |
| 100 000 € | 10 871,79 € | 7 610,25 € |
Simulations indicatives établies sur la base d’un taux actuariel annuel brut de 3,50 %, avec capitalisation théorique des intérêts pendant trois ans. La colonne nette utilise une hypothèse fiscale de 30 %, qui ne préjuge pas du régime effectivement applicable à chaque épargnant. Les résultats contractuels peuvent différer selon les modalités de rémunération.
CAT 1 an à 2,80 % et CAT 2 ans à 2,90 % : des alternatives à étudier
Tous les épargnants ne souhaitent pas immobiliser leur argent pendant trois ans. Pour ceux qui disposent d’un projet à plus court terme, les CAT 1 an et 2 ans constituent des alternatives. Le premier est désormais rémunéré à 2,80 % brut annuel, contre 2,55 % auparavant. Le second affiche 2,90 % brut annuel, contre 2,65 %. Ces deux comptes à terme peuvent notamment convenir à des épargnants souhaitant conserver une visibilité sur leur rendement en attendant un achat immobilier, un changement de véhicule ou une dépense importante déjà programmée. Le choix de la durée doit toutefois dépendre des besoins de liquidité et non uniquement de la rémunération affichée. Un rendement légèrement supérieur ne justifie pas nécessairement d’immobiliser des fonds dont on pourrait avoir besoin avant l’échéance.
CAT Electric : 2,75 % brut sur 10 mois
DISTINGO Bank revalorise également son CAT Electric, dont le taux actuariel annuel brut passe de 2,50 % à 2,75 %. Ce placement d’une durée de dix mois se distingue par l’affectation annoncée des fonds au financement de véhicules électriques. Il s’adresse aux épargnants souhaitant associer une rémunération contractuellement définie à une orientation particulière du financement. Il ne faut cependant pas confondre cette affectation avec un label indépendant de finance durable ou une garantie d’impact environnemental mesuré. Le CAT Electric demeure avant tout un dépôt bancaire à terme, soumis aux conditions de fonctionnement prévues par DISTINGO Bank.
Faut-il détenir un Livret DISTINGO pour ouvrir un compte à terme ?
Oui, la détention préalable d’un Livret d’épargne DISTINGO reste obligatoire. Contrairement à certains comptes à terme accessibles directement, les CAT DISTINGO sont réservés aux personnes majeures déjà titulaires ou cotitulaires d’un livret DISTINGO. Cette condition s’applique aux CAT de 1 an, 2 ans et 3 ans, ainsi qu’au CAT Electric de 10 mois. Les nouveaux clients doivent donc commencer par ouvrir un Livret DISTINGO avant de pouvoir souscrire un compte à terme. Cette contrainte doit être prise en considération pour profiter de l’offre promotionnelle à 3,50 % brut sur trois ans, valable uniquement jusqu’au 30 novembre 2026.
Peut-on retirer son argent avant la fin du compte à terme ?
C’est un point essentiel avant toute souscription. Les comptes à terme DISTINGO peuvent être clôturés de manière anticipée, selon les conditions communiquées par la banque. Mais cette possibilité ne signifie pas que l’épargnant conserve automatiquement le taux annoncé initialement. En cas de sortie avant l’échéance, une grille de rémunération spécifique s’applique, généralement moins favorable que celle prévue lorsque le placement est conservé jusqu’à son terme. L’épargnant doit donc consulter cette grille avant d’ouvrir son CAT. Pour une épargne susceptible d’être utilisée à tout moment, un livret bancaire liquide peut rester préférable, même si son taux est moins élevé. Le compte à terme convient surtout aux sommes dont on sait pouvoir se passer pendant la durée choisie.
Quelles sont les conditions pour ouvrir un CAT DISTINGO ?
Les comptes à terme DISTINGO sont accessibles à partir de 1 000 euros, selon les conditions communiquées par la banque. Ils sont réservés aux personnes physiques majeures, capables juridiquement, et déjà titulaires ou cotitulaires d’un Livret d’épargne DISTINGO. Il faut donc disposer de ce livret avant de pouvoir souscrire un compte à terme. La banque annonce une ouverture et une gestion entièrement numériques, sans frais d’ouverture, de gestion ou de clôture. Il est possible de répartir son épargne entre plusieurs comptes à terme, notamment pour échelonner les échéances et éviter d’immobiliser l’ensemble de son capital pendant une durée unique. Les modalités précises d’alimentation et de clôture restent celles des conditions générales du produit.
Une épargne sécurisée, avec une garantie des dépôts de 100 000 euros
Les comptes à terme sont des dépôts bancaires et ne sont pas soumis aux fluctuations quotidiennes des marchés financiers comme les actions ou les fonds obligataires. Le capital et la rémunération prévue à l’échéance relèvent des engagements contractuels de la banque. En cas de défaillance de l’établissement, les dépôts éligibles bénéficient du mécanisme de garantie des dépôts, dans la limite de 100 000 euros par déposant et par établissement, selon les règles applicables. Attention, ce plafond ne se renouvelle pas pour chaque compte à terme : les sommes détenues sur plusieurs comptes éligibles auprès du même établissement sont prises en compte ensemble. Les épargnants disposant d’avoirs importants doivent donc tenir compte de ce plafond dans leur répartition bancaire.
DISTINGO Bank : des fonds orientés vers le financement automobile
DISTINGO Bank met en avant une autre caractéristique de son modèle : les sommes collectées auprès des épargnants participent au financement de l’économie réelle, notamment au travers des activités de financement automobile liées aux marques du groupe Stellantis. Le CAT Electric vise plus spécifiquement le financement de véhicules électriques. Cette orientation peut intéresser certains épargnants, mais elle ne doit pas être le seul critère de choix. La sécurité juridique du dépôt, la rémunération nette, la durée de placement, les conditions de retrait et la solidité de l’établissement restent les éléments déterminants pour sélectionner un compte à terme.
Faut-il profiter de l’offre DISTINGO à 3,50 % sur 3 ans ?
Le CAT 3 ans à 3,50 % brut mérite clairement d’être examiné par les épargnants qui disposent de liquidités sans besoin identifié pendant les trois prochaines années. Son principal atout réside dans la fixation du taux pendant toute cette période. Toutefois, il ne faut pas comparer directement ce rendement brut avec celui d’un livret A ou d’un LDDS, dont les intérêts sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Il faut également considérer l’inflation future : un taux nominal fixe ne garantit pas un rendement réel positif. Enfin, l’offre est limitée dans le temps, mais cette échéance commerciale ne doit pas conduire à immobiliser précipitamment une épargne de précaution. Un bon compte à terme est avant tout un placement dont la durée correspond aux besoins réels de l’épargnant.