
Le MSCI World n’est pas une référence universelle : comparer son portefeuille à cet indice est source d’erreurs
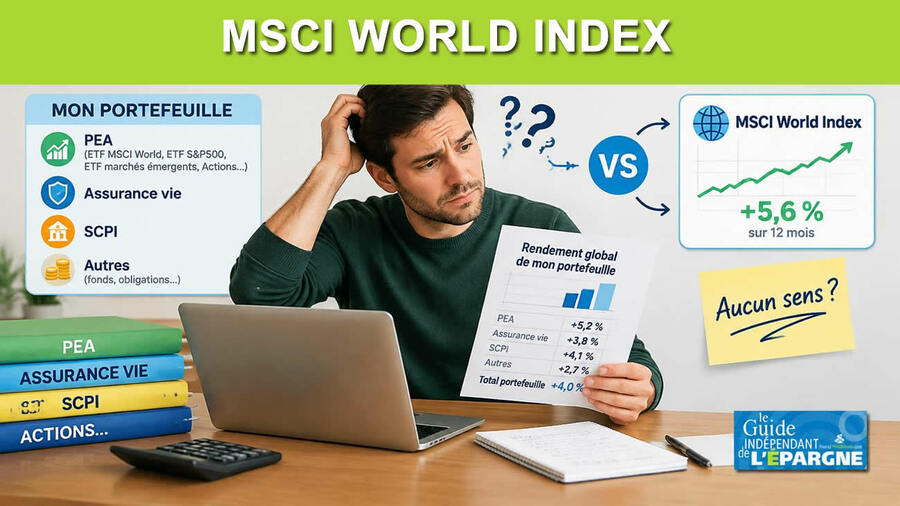
MSCI World Index, la référence des débutants ?
Sur les réseaux sociaux, forums et autres lieux d’échanges sur les placements boursiers, le premier des conseils prodigués auprès des débutants investisseurs, après avoir constitué son épargne de précaution (3 à 6 mois de revenus), reste encore d investir régulièrement sur un ETF MSCI World Index, le plus souvent au sein d’un PEA pour des raisons fiscales évidentes. Ce conseil de constitution d’un portefeuille passif, faute de connaissances financières, n’a rien de mauvais, au contraire.
En revanche, pour les investisseurs sensiblement plus expérimentés, dont les actifs financiers sont réellement diversifiés (ie, l’indice MSCI World n’est plus le premier actif de leur portefeuille), et ayant débuté une gestion active de leurs avoirs, se fixer comme indice de référence le MSCI World index pour jauger de la performance relative de leurs investissements tient du non-sens financier. En finances, l’on ne peut comparer que les rendements d’investissements ayant les mêmes caractéristiques. Toute autre comparaison est biaisée et n’a aucun intérêt. Pis encore, elle pourrait être le support de mauvaises prises de décisions.
ETF MSCI World : une popularité extrême
L’indice MSCI World est un indice boursier international qui suit les actions de 23 pays développés. Le MSCI World est calculé et administré par MSCI Inc., société historiquement liée à Morgan Stanley, mais aujourd’hui indépendante. Composé de 1 325 valeurs (au 30/06/2025), il couvre environ 85 % de la capitalisation boursière ajustée du flottant de chaque pays. Les actions américaines représentent la part la plus importante de l’indice MSCI World (71,86 %), suivies par celles du Japon (5,43 %) et du Royaume-Uni (3,65 %). Les principaux secteurs de l’indice MSCI World sont les technologies de l’information (26,15 %), les services financiers (17,07 %) et l’industrie (11,39 %). Source : MSCI ; données au 30/06/2025.
Cet indice MSCI World n’a donc rien d’un indice boursier mondial, contrairement à ce que son nom laisse supposer. Le MSCI World n’est pas un indice représentatif de l’ensemble des marchés actions mondiaux. Il se limite aux pays développés, avec une pondération très importante des États-Unis. Les marchés émergents en sont exclus. Autrement dit, investir sur un ETF MSCI World ne revient pas à investir de manière équilibrée sur toutes les places boursières de la planète.
Comparer des choux et des carottes
Ainsi, un portefeuille composé de 40 % d’actions, 30 % d’obligations, 20 % de fonds euros et 10 % de SCPI n’a pas vocation à évoluer comme un indice constitué exclusivement d’actions de pays développés. Comparer uniquement les performances annuelles de ces deux ensembles, sans tenir compte des risques, peut conduire à des conclusions trompeuses. Une performance n’a de sens qu’au regard du risque pris. Battre le MSCI World en période de hausse n’est pas le seul critère de réussite d’un investissement. Et pour cause...
Et en cas de chute des marchés actions...
C’est quand les marchés boursiers dévissent que l’on peut jauger de la qualité d’un portefeuille d’actifs financiers.
| Allocation du portefeuille | Actions | Obligations | Fonds euros | Perte simulée |
|---|---|---|---|---|
| Portefeuille 100 % MSCI World | 100 % | 0 % | 0 % | -30,0 % |
| Portefeuille équilibré | 50 % | 30 % | 20 % | -16,5 % |
| Portefeuille prudent | 20 % | 30 % | 50 % | -7,5 % |
| Hypothèses de simulation : actions -30 %, obligations -5 %, fonds euros +2 % sur la période considérée. Calcul simplifié, hors frais et fiscalité, avec des pondérations supposées constantes. Ces résultats ne constituent pas des prévisions. | ||||
Le DCA n’est pas une assurance contre les baisses des marchés
Investir régulièrement sur un ETF MSCI World est souvent présenté comme une stratégie presque universelle. Peu importe le niveau des marchés, il suffirait d’investir chaque mois une somme identique et de laisser le temps faire son œuvre. La réalité est évidemment plus nuancée. Le DCA permet de lisser les prix d’acquisition dans le temps, mais il ne réduit pas mécaniquement le risque de perte en capital une fois le portefeuille constitué. Un investisseur ayant accumulé plusieurs dizaines de milliers d’euros sur un ETF MSCI World reste pleinement exposé aux fluctuations des marchés actions. Une baisse généralisée de 30 % peut ainsi effacer plusieurs années de gains, indépendamment de la régularité des versements effectués. Ce n’est pas la méthode d’investissement régulier qui est en cause, mais bien l’exposition aux risques financiers. Le DCA ne remplace ni une allocation d’actifs adaptée ni une stratégie de réduction progressive des risques à l’approche de l’horizon de placement.
Comparer les performances sans comparer les risques : une erreur fondamentale
Un portefeuille composé exclusivement d’actions internationales peut parfaitement progresser de 20 % sur une année, tandis qu’un portefeuille diversifié entre actions, obligations, fonds euros et immobilier ne gagne que 8 %. Faut-il en conclure que le second portefeuille est mal géré ? Certainement pas. Les deux stratégies ne poursuivent pas nécessairement les mêmes objectifs et n’exposent pas l’investisseur aux mêmes risques. Le premier portefeuille peut subir une baisse de 30 % lors d’un krach boursier, tandis que le second pourrait enregistrer une baisse sensiblement plus limitée. Comparer uniquement leurs performances annuelles revient donc à ignorer une dimension essentielle de l’investissement : le risque accepté pour obtenir le rendement. Un portefeuille diversifié n’a pas nécessairement vocation à battre un indice actions lorsque les marchés progressent fortement. Son objectif peut être de limiter les pertes lors des phases de baisse, tout en recherchant une progression plus régulière du capital.
Biais du MSCI World exprimé en dollars
Il existe un autre piège dans la comparaison des performances : la devise et la version de l’indice retenues. Un investisseur français qui calcule la performance de son portefeuille en euros ne devrait pas la comparer directement à celle d’un MSCI World exprimé en dollars. Les variations du taux de change euro/dollar peuvent produire des écarts importants. De même, il faut distinguer les indices calculés hors dividendes (Price Return), dividendes réinvestis avant fiscalité (Gross Return) ou dividendes réinvestis après retenues fiscales théoriques (Net Return). Pour un investisseur français détenant un ETF MSCI World capitalisant, la comparaison avec un indice MSCI World Net Return exprimé en euros sera généralement plus cohérente qu’avec un indice Price Return exprimé en dollars. Il faut également tenir compte d’une éventuelle couverture de change.
Le MSCI World n’est pas une référence
Rien n’interdit de comparer la performance de son portefeuille à celle du MSCI World. Cette comparaison permet notamment de mesurer ce qu’aurait rapporté une stratégie passive investie exclusivement sur les actions des pays développés. Elle peut donc servir à apprécier le coût d’opportunité de ses choix d’investissement. Mais elle ne permet pas, à elle seule, de juger de la qualité de la gestion d’un portefeuille diversifié. Pour cela, il faut disposer d’un indice de référence cohérent avec l’allocation d’actifs retenue. Un portefeuille composé de 50 % d’actions et de 50 % d’obligations devrait ainsi être comparé à un indice composite reflétant approximativement cette répartition. Encore faut-il tenir compte de la nature des obligations, des zones géographiques, des devises et des risques réellement supportés. L’objectif n’est pas de choisir un indice facile à battre, mais un indicateur permettant de mesurer objectivement les résultats de la stratégie mise en œuvre.
Au-delà de la performance : il faut regarder les pertes maximales
Deux portefeuilles peuvent afficher une performance annualisée identique sur dix ans tout en ayant exposé leurs détenteurs à des risques très différents. Le premier peut avoir progressé régulièrement, tandis que le second aura connu plusieurs envolées spectaculaires suivies de corrections importantes. Au terme de la période, les résultats seront comparables, mais l’expérience vécue par les investisseurs ne l’aura pas été. La volatilité, la perte maximale enregistrée depuis un précédent sommet, appelée drawdown, et le temps nécessaire pour retrouver ce sommet constituent donc des indicateurs complémentaires indispensables. Pour un épargnant préparant sa retraite, la capacité du portefeuille à résister à une forte baisse peut même devenir plus importante que la recherche de quelques points supplémentaires de rendement annuel.
Un portefeuille réellement diversifié doit-il battre le MSCI World ?
La réponse est non. Tout dépend de l’objectif poursuivi. Un investisseur disposant d’un horizon de placement de vingt ou trente ans peut accepter une exposition importante aux actions et rechercher une performance élevée sur la durée. Un autre, qui prévoit d’utiliser son capital dans cinq ans, peut privilégier la préservation de son patrimoine. Ces deux investisseurs peuvent détenir des portefeuilles parfaitement cohérents, même si leurs performances sont très différentes. Le second n’a aucune raison de considérer sa stratégie comme un échec parce que le MSCI World progresse davantage que son portefeuille. En revanche, il devra s’interroger si son allocation diversifiée subit des pertes comparables à celles d’un portefeuille exclusivement investi en actions, sans offrir un potentiel de rendement équivalent.
Le véritable indicateur de réussite : atteindre ses objectifs patrimoniaux
La performance d’un portefeuille ne devrait pas être appréciée uniquement à travers sa capacité à battre un indice boursier. Un investissement constitue avant tout un moyen d’atteindre un objectif : préparer sa retraite, financer un projet immobilier, générer des revenus complémentaires ou transmettre un patrimoine. La bonne allocation est celle qui permet de poursuivre cet objectif avec un niveau de risque acceptable. Un épargnant qui atteint son objectif de capitalisation avec une performance annualisée de 5 % n’a pas nécessairement échoué parce que le MSCI World a rapporté 9 % sur la même période. Il a peut-être simplement choisi de ne pas supporter les risques supplémentaires associés à une exposition intégrale aux marchés actions. La question essentielle n’est donc pas de savoir si son portefeuille a battu le MSCI World, mais s’il a obtenu un rendement satisfaisant au regard des risques pris et des objectifs fixés.
Conclusion : le MSCI World n’est pas le juge universel des performances
Le MSCI World constitue un indice de référence pertinent pour les investisseurs souhaitant s’exposer aux grandes entreprises cotées des pays développés. Il est également utile pour comparer les performances de fonds actions poursuivant des objectifs d’investissement similaires. Mais en faire la référence universelle de tous les portefeuilles financiers est une erreur. Un portefeuille diversifié entre plusieurs classes d’actifs doit être évalué à partir de critères adaptés à sa composition, à son horizon de placement et à son niveau de risque. La comparaison avec le MSCI World peut rester instructive, à condition de ne pas lui faire dire ce qu’elle ne dit pas. Battre un indice n’est pas une finalité en soi. Atteindre ses objectifs patrimoniaux sans prendre davantage de risques que nécessaire est une ambition autrement plus pertinente.