
Les Français à la tête de près de 16 000 milliards d’euros de patrimoine : l’immobilier reste roi
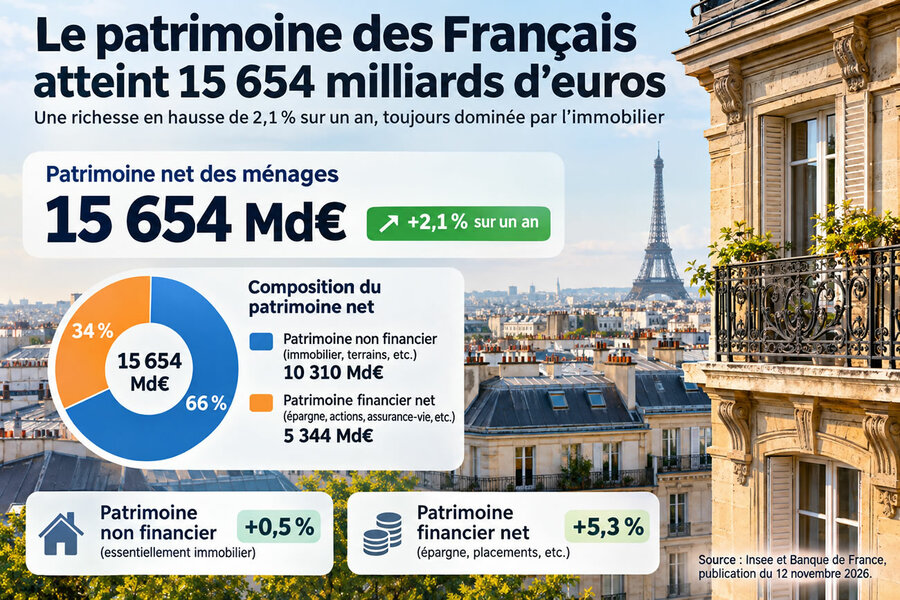
Les Français sont riches. Du moins, collectivement. Selon les dernières données publiées le 12 novembre 2026 par l’Insee et la Banque de France, le patrimoine net des ménages français atteint 15 654 milliards d’euros à fin 2025, en progression de 2,1 % sur un an. Une somme considérable, représentant plus des trois quarts du patrimoine économique national. Mais attention, ce patrimoine est essentiellement immobilier et sa répartition entre les ménages est loin d’être uniforme. Les Français possèdent beaucoup, mais tous ne possèdent évidemment pas autant.
Un patrimoine de 15 654 milliards d’euros, en hausse de 2,1 %
Après une progression limitée à 0,9 % en 2024, le patrimoine des ménages français a augmenté de 2,1 % en 2025. Il atteint désormais 15 654 milliards d’euros, soit 77,5 % du patrimoine économique national, évalué à 20 196 milliards d’euros. Ce patrimoine net correspond à la valeur des biens immobiliers, des placements financiers et des autres actifs détenus par les ménages, une fois leurs dettes déduites. Une précision essentielle : il ne s’agit donc pas de 15 654 milliards d’euros disponibles sur des comptes bancaires. Une grande partie de cette richesse est immobilisée dans les logements, les terrains ou les participations dans les entreprises.
L’immobilier représente près des deux tiers du patrimoine des Français
Avec 10 310 milliards d’euros, le patrimoine non financier représente près de 66 % du patrimoine net des ménages. L’immobilier en constitue de très loin la principale composante. Les logements et les terrains associés représentent 87,3 % des actifs non financiers des ménages. La valeur de cet ensemble immobilier a légèrement progressé en 2025 (+0,2 %), après un recul de 0,6 % en 2024. Cette évolution traduit un début de stabilisation des valorisations immobilières, après plusieurs années de tensions sur les prix et de remontée des taux des crédits. Les Français restent donc avant tout propriétaires d’actifs immobiliers, qu’il s’agisse de leur résidence principale, de résidences secondaires ou de biens locatifs. Cette prépondérance explique également pourquoi les fluctuations du marché immobilier influencent aussi fortement l’évolution du patrimoine national.
7 455 milliards d’euros d’actifs financiers : une épargne considérable
Le patrimoine financier des ménages représente 7 455 milliards d’euros d’actifs bruts fin 2025. En déduisant 2 111 milliards d’euros de crédits, le patrimoine financier net atteint 5 344 milliards d’euros, en progression de 5,3 % sur un an. Une croissance nettement supérieure à celle des actifs immobiliers. La Banque de France souligne notamment la progression des placements en actions et parts de fonds d’investissement (+6,8 %), ainsi que celle de l’Assurance-Vie et de l’épargne retraite (+4,2 %). Les dépôts bancaires et les liquidités continuent de progresser, mais plus modestement (+1,0 %). Ces évolutions montrent que la valorisation des placements financiers contribue désormais fortement à la croissance du patrimoine des Français. Il faut néanmoins distinguer les nouveaux versements des effets de marché : une hausse du patrimoine financier ne signifie pas nécessairement que les ménages ont épargné davantage.
Le patrimoine des ménages français en chiffres
| Indicateur | Montant fin 2025 | Évolution annuelle |
|---|---|---|
| Patrimoine net total des ménages | 15 654 Md€ | +2,1 % |
| Patrimoine non financier | 10 310 Md€ | +0,5 % |
| Patrimoine financier net | 5 344 Md€ | +5,3 % |
| Actifs financiers bruts | 7 455 Md€ | Non précisée ici |
| Crédits des ménages | 2 111 Md€ | +0,7 % |
| Patrimoine économique national | 20 196 Md€ | +1,2 % |
Une richesse qui représente 8,5 années de revenus
Le patrimoine net des ménages représente désormais l’équivalent de 8,5 années de leur revenu disponible net annuel. Ce ratio avait atteint 9,7 années en 2021, avant de reculer sous l’effet notamment de la baisse des valorisations immobilières. Sur longue période, la progression reste spectaculaire : en 1995, ce patrimoine ne représentait que cinq années de revenus. Les ménages français se sont donc considérablement enrichis en valeur patrimoniale au cours des dernières décennies, principalement grâce à l’appréciation de l’immobilier et des actifs financiers. Mais cet enrichissement patrimonial ne doit pas être confondu avec une progression équivalente du pouvoir d’achat. Posséder un logement dont la valeur augmente ne permet pas nécessairement de dépenser davantage chaque mois.
Près de 16 000 milliards d’euros, mais des inégalités patrimoniales considérables
Ce montant impressionnant ne signifie évidemment pas que tous les Français sont riches. Le patrimoine est très inégalement réparti entre les ménages, selon leur âge, leur situation professionnelle, leur accès à la propriété et les transmissions familiales dont ils ont pu bénéficier. Les propriétaires de logements, notamment ceux ayant terminé de rembourser leur crédit immobilier, disposent généralement d’un patrimoine nettement supérieur à celui des locataires. De même, les ménages détenant des actions, des participations dans des entreprises ou un patrimoine immobilier important bénéficient directement des hausses de valorisation de ces actifs. Les 15 654 milliards d’euros représentent donc une richesse collective, pas un patrimoine uniformément réparti. Pour mesurer la situation réelle des Français, le patrimoine médian reste un indicateur bien plus pertinent qu’une moyenne arithmétique.
La France est-elle réellement riche avec plus de 20 000 milliards d’euros de patrimoine national ?
Au-delà des ménages, l’ensemble du patrimoine économique national atteint 20 196 milliards d’euros fin 2025, soit une hausse de 1,2 %. Ce montant intègre également le patrimoine net des entreprises et des administrations publiques. Les ménages en constituent la principale composante, avec 77,5 % du total. Autre enseignement intéressant : le patrimoine net des administrations publiques reste positif, à 811 milliards d’euros, malgré un passif financier net de 2 134 milliards d’euros. Il serait donc trompeur d’opposer directement les 15 654 milliards d’euros de patrimoine des ménages à la dette publique française, comme si cette richesse pouvait être mobilisée pour la rembourser. Les deux grandeurs correspondent à des réalités économiques différentes. La richesse patrimoniale des Français ne constitue pas une réserve de trésorerie disponible pour l’État.
Quels enseignements pour les épargnants ?
Cette étude confirme deux caractéristiques majeures de l’épargne française. La première est la place toujours dominante de l’immobilier dans le patrimoine des ménages. La seconde est le poids croissant des actifs financiers, notamment de l’assurance-vie, de l’épargne retraite et des placements investis sur les marchés. Pour les épargnants, la question n’est pas seulement d’accumuler du patrimoine, mais également d’en diversifier la composition, d’en préserver la liquidité et de maîtriser les risques. Un patrimoine essentiellement immobilier peut être important en valeur, tout en générant peu de revenus disponibles. À l’inverse, un patrimoine financier diversifié peut offrir davantage de souplesse, mais reste exposé aux fluctuations des marchés. La richesse patrimoniale ne se mesure donc pas uniquement à son montant : sa composition compte tout autant.