
Livret A : hausse du plafond des versements au 1er février 2027
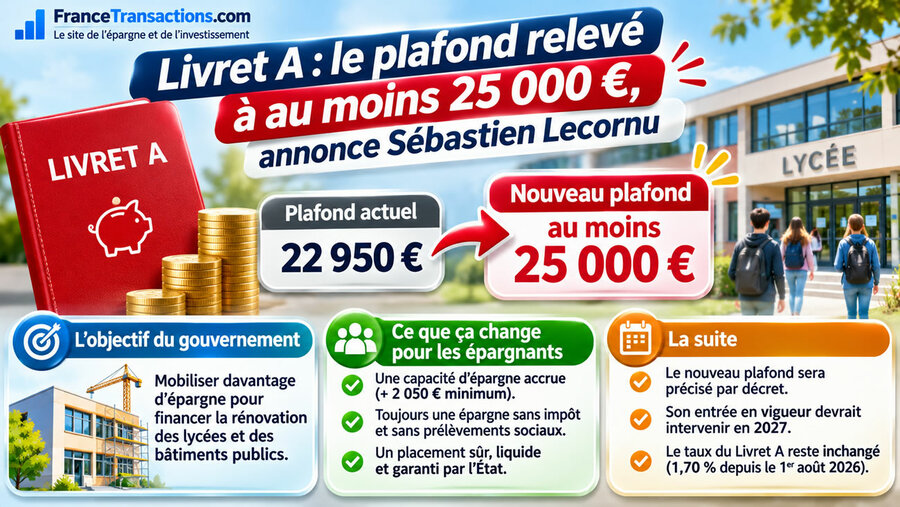
Sébastien Lecornu l’a annoncé officiellement ce mardi 3 novembre 2026. Le plafond du livret A va augmenter. Fixé à 22 950 euros depuis janvier 2013, il fait l’objet de nouvelles discussions au sein du gouvernement, avec un relèvement envisagé à au moins 25 000 euros, voire 30 000 euros. L’objectif n’est pas seulement de permettre aux Français de placer davantage d’argent sans fiscalité : il s’agit surtout de mobiliser des financements supplémentaires pour la rénovation des bâtiments publics, notamment les lycées. Si cette orientation se confirme, ce serait la première augmentation du plafond depuis près de quatorze ans. À ce stade, le montant définitif et la date d’application restent à officialiser.
Livret A : un plafond de 25 000 à 30 000 euros à l’étude
Le plafond de versement du Livret A est actuellement fixé à 22 950 euros pour les particuliers. Le gouvernement examine son relèvement, avec plusieurs montants évoqués, de 25 000 à 30 000 euros. Le scénario de 30 000 euros avait déjà été proposé en septembre 2026 par la ministre de la Transition écologique, Monique Barbut, puis défendu au Parlement en octobre. L’amendement correspondant avait été adopté en commission des finances avant d’être rejeté en séance publique le 16 octobre. Depuis, le dossier est revenu sur la table des discussions entre Matignon, Bercy et la Caisse des Dépôts. Le Premier ministre Sébastien Lecornu a annoncé un programme de prêts destinés à la rénovation des lycées, auquel les ressources du Livret A pourraient contribuer. Un relèvement du plafond ne nécessiterait pas nécessairement une nouvelle loi : une modification réglementaire peut suffire. Reste à connaître le montant finalement retenu et son calendrier.
| Dates | Plafonds | Devises | Variation |
|---|---|---|---|
| 01/01/1990 | 80 000,00 | FRF | - |
| 01/01/1991 | 100 000,00 | FRF | + 25,00 % |
| 01/01/2002 | 15 300,00 | EUR | + 0,36 % |
| 01/10/2012 | 19 125,00 | EUR | + 25,00 % |
| 01/01/2013 | 22 950,00 | EUR | + 20,00 % |
Pourquoi le gouvernement souhaite-t-il augmenter le plafond du Livret A ?
L’enjeu est avant tout financier. Une partie des dépôts effectués sur les livrets A est centralisée auprès de la Caisse des Dépôts, qui utilise ces ressources pour accorder des prêts de long terme, notamment aux organismes de logement social et aux collectivités territoriales. Le 28 octobre 2026, Sébastien Lecornu a présenté un dispositif de 4 milliards d’euros de prêts à taux préférentiels destinés à la rénovation des lycées. Relever le plafond du Livret A pourrait favoriser une collecte supplémentaire et renforcer les ressources mobilisables pour ce type de financement. Cette logique soulève néanmoins une question : les ressources actuellement disponibles sont-elles insuffisantes ou faut-il surtout accélérer le déploiement des projets ? Lors des débats parlementaires du 16 octobre, le gouvernement avait lui-même souligné que les moyens du Fonds d’épargne permettaient déjà de couvrir les besoins identifiés pour le logement social.
Combien les épargnants pourraient-ils verser en plus ?
L’augmentation du plafond profiterait directement aux détenteurs d’un Livret A déjà proche de sa limite réglementaire. Pour un plafond porté à 25 000 euros, un épargnant ayant atteint 22 950 euros pourrait effectuer 2 050 euros de versements supplémentaires. Si le plafond passait à 30 000 euros, cette capacité supplémentaire atteindrait 7 050 euros. Les intérêts capitalisés peuvent déjà porter le solde du Livret A au-delà de son plafond de versement, sans empêcher leur rémunération. La réforme envisagée concernerait donc principalement les nouveaux dépôts autorisés.
| Plafond envisagé | Versements supplémentaires possibles | Hausse du plafond |
|---|---|---|
| 22 950 € (actuel) | 0 € | 0 % |
| 25 000 € | 2 050 € | +8,9 % |
| 27 500 € | 4 550 € | +19,8 % |
| 30 000 € | 7 050 € | +30,7 % |
Un plafond inchangé depuis 2013, malgré l’inflation
La dernière augmentation du plafond du Livret A remonte au 1er janvier 2013, lorsqu’il avait été porté de 19 125 à 22 950 euros. Depuis, ce montant n’a pas été revalorisé, alors même que les prix à la consommation ont sensiblement augmenté. Selon l’analyse publiée par le Cercle de l’Épargne, la simple compensation de l’inflation intervenue depuis 2013 aurait conduit à un plafond proche de 27 600 euros en 2025. Un relèvement à 25 000 euros resterait donc inférieur à une actualisation du plafond en fonction de l’évolution des prix. Même un passage à 30 000 euros ne constituerait pas une révolution au regard de la durée pendant laquelle le plafond est resté figé.
Une mesure qui profiterait surtout aux épargnants les plus aisés
L’augmentation du plafond ne concernerait pas tous les détenteurs du Livret A dans les mêmes proportions. Lors des débats à l’Assemblée nationale du 16 octobre, le ministre David Amiel a rappelé que l’encours moyen d’un Livret A était de 7 554 euros. La majorité des épargnants se situe donc très loin du plafond actuel. Pour eux, passer à 25 000 ou 30 000 euros ne changerait rien dans l’immédiat. À l’inverse, les ménages disposant déjà d’une épargne financière importante pourraient profiter d’une capacité de placement supplémentaire, liquide, garantie en capital et exonérée d’impôt sur le revenu ainsi que de prélèvements sociaux. C’est l’une des principales critiques formulées contre cette réforme : elle favoriserait essentiellement les ménages disposant déjà d’une épargne de précaution largement constituée.
Livret A : davantage de plafond, mais pas davantage de rendement
Augmenter le plafond ne signifie pas augmenter le taux du Livret A. Celui-ci reste fixé à 1,70 % depuis le 1er août 2026, sous réserve d’une prochaine révision réglementaire. À taux inchangé, un versement supplémentaire de 2 050 euros représenterait 34,85 euros d’intérêts sur une année entière, tandis que 7 050 euros supplémentaires produiraient 119,85 euros d’intérêts annuels. Ces calculs sont théoriques et supposent des sommes présentes pendant une année complète, sans retrait. Pour les épargnants, le véritable intérêt du relèvement résiderait donc davantage dans la possibilité de conserver une épargne disponible et défiscalisée que dans une amélioration de sa rémunération.
Les banques ne voient pas cette augmentation d’un bon œil
Le secteur bancaire s’est opposé à l’hypothèse d’un plafond porté à 30 000 euros. Son argument principal repose sur les conséquences possibles pour le financement de l’économie : en favorisant un placement liquide et garanti, le gouvernement pourrait détourner une partie de l’épargne des ménages de placements de plus long terme, notamment l’Assurance-Vie, le PEA ou les investissements destinés aux entreprises. Les banques pourraient également subir des transferts depuis leurs livrets fiscalisés et leurs comptes à terme. À l’inverse, les partisans de la mesure soulignent qu’une collecte supplémentaire sur le Livret A peut contribuer au financement de projets d’intérêt général. La véritable question est celle de l’utilisation effective des ressources collectées.
Quand le nouveau plafond du Livret A pourrait-il entrer en vigueur ?
Aucune date d’application n’est encore confirmée dans les documents officiels consultés au 3 novembre 2026. Le 1er février 2027 est évoqué comme une échéance possible, notamment parce qu’il correspond à la prochaine date habituelle de révision du taux du Livret A. Ce calendrier reste une hypothèse et non une décision réglementaire. Les banques ne pourront accepter des versements dépassant le plafond actuel qu’une fois le nouveau montant officiellement fixé et entré en vigueur. En attendant, le plafond applicable demeure de 22 950 euros pour les particuliers.